
01
—
2026年的下半年,化肥市场的主旋律不是单边的涨跌,而是一场在成本高企与需求崩塌夹缝中,磷铵企业与复合肥企业之间近乎“零和博弈”的极致拉扯。双方各自的难处已如芒在背,而它们的对立面,正在把整个秋季市场推向一个危险的“双输”僵局。
对立之源:一根断裂的成本传导链条。
双方对立的核心,在于成本这根“接力棒”传不下去了。
磷铵企业的立场:“我必须挺价,别无选择。
高价硫磺对他们而言,降价意味着即时的、不可逆的亏损。因此,其策略只能有一个:通过控制开工率来死守报价,把成本压力向下游传导。他们的口头禅是:“我不是在涨价,我只是在反映成本。”
复合肥企业的立场:“我接不住,市场不买单。”
复合肥企业,尤其是中小型掺混肥厂,恰恰是这个压力传导的终点。他们面对的是一个截然不同的现实:农产品价格低迷,种地大户对高价肥极度抵触,赊销比例空前高。他们如果接受了高价一铵来生产,就意味着生产出来的高价复合肥将无人问津,变成仓库里的沉没成本。于是,他们的策略也只有一个:拒绝高价拿货,用“躺平”来对抗,主打一个“随采随用、看空不做多”。
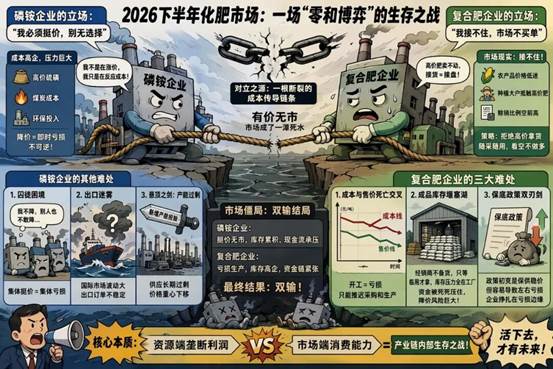
于是,断裂点出现了:磷铵想传,复合肥不接。市场变成了一潭死水,有价无市。
磷铵企业的难处:囚徒困境,出口迷雾,以及悬顶之剑
除了外部对抗,磷铵阵营内部也充满了结构性难题。
复合肥企业的难处:负利润、高赊销与信任危机
02
—
而在产业链的另一端,复合肥企业的处境甚至更为凶险。
1. 成本与售价的死亡交叉
45%硫基复合肥的主流出厂价,与用当期原料测算的成本相比,已陷入严重的倒挂。这意味着,只要开工就是亏损。这种煎熬,迫使企业只能不断推迟采购和生产,用时间换空间,赌的是原料后市会跌。
2. 成品库存的堰塞湖风险
经销商体系已经彻底从“蓄水池”变成了“排水管”。他们不再提前备肥,只等到农民用肥前的一刻才从工厂紧急拿货。所有库存压力都堆积在复合肥工厂的仓库里,资金被死死压住,一旦市场出现一丝风吹草动,比如某家降价促销,整个库存就可能面临大幅计提跌价的风险。
3.保底政策导致复合肥企业都在左右亏损中挣扎。
下半年的化肥市场,已经不再是简单的多空博弈,而是一场产业链内部的生存之战。磷铵与复合肥企业的对立,本质上是资源端垄断利润与市场端消费能力的直接碰撞。
